一周之内美的、海尔、格力全部交出了三季度的业绩答卷。相同的是,三家巨头Q3营业收入全部出现下降;归母净利润除美的实现上涨外,其余两家均出现下滑,扣非净利润更是不约而同转向负增长。
根据三大巨头披露的Q3业绩报数据显示,美的(000333.SZ;0300.HK)、海尔智家(600690.SH;6690.HK)、格力电器(000651.SZ)营业收入分别同比下降4.12%、10.13%、7.97%;归母净利润分别同比增长25.93%、下降12.31%、下降43.31%;扣非净利润分别下降15.7%、32.2%、44.32%。
从三份报表数据不难看出,国内家电市场收缩已是不争的事实,但作为同一个行业、同一个季度,三份报表背后的利润裂口却相差近七十个百分点。那么谁在失速,失速到什么程度?未来增长曲线在哪里?
结构性退潮来临 业绩下滑并非经营不善
根据三大巨头披露的业绩报数据显示,2026年第三季度,美的实现营业收入1073.2亿元,同比下降4.12%,归母净利润149.5亿元,同比增长25.93%,扣非净利润下降15.7%;海尔智家营业收入697亿元,同比下降10.13%,归母净利润46.8亿元,同比下降12.31%,扣非净利润下降32.2%;格力电器营业收入366.8亿元,同比下降7.97%,归母净利润39.96亿元,同比大幅下滑43.31%,扣非净利润下降44.32%。
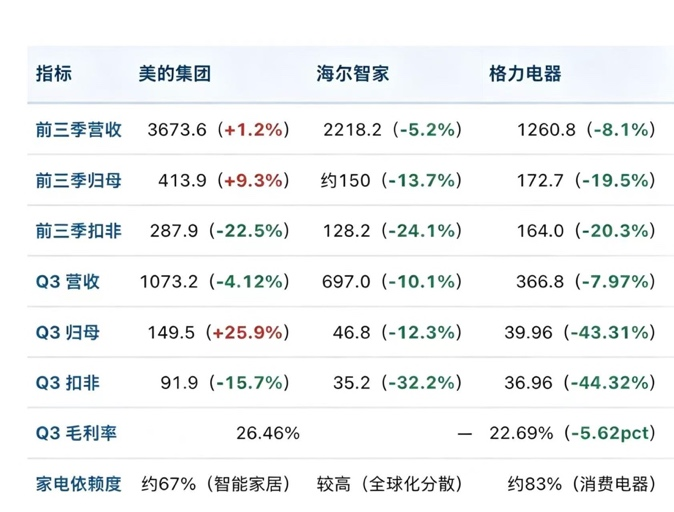
图说:白电三雄2026前三季及Q3单季业绩(单位:亿元)
行业普遍认为,三家企业的业绩下滑并非“经营不善”,而是大盘在退潮。
奥维云网数据显示,前三季度家电大盘零售额6041亿元、同比下降10.0%,分季度看:一季度‑6.0%、二季度‑12.4%、三季度‑10.1%。更值得警惕的是行业结构:空调、冰洗、彩电、厨卫大电、清洁电器,主要赛道悉数转负,这是近年来第一次所有主流品类同时下行。
值得关注的是,空调成为下滑重灾区。产业在线数据显示,前三季度中国家用空调行业总销量1.5亿台、同比降8.4%,降幅逐季扩大:Q1为‑2.8% 、 Q2为‑9.3% 、 Q3 为‑15.1%。到家空内销出货口径,前三季度8031万台、同比‑11.6%,Q1、Q2、Q3分别为+0.8%、‑10%、‑27.9%。
由此来看,三家巨头对家电业务的依赖度,决定了企业抗跌能力的下限。具体来看:2026年上半年,格力消费电器占比约83%,2025年消费电器收入1330.55亿元,占总营收78.06%,产品以空调为主;美的智能家居业务占比约67%,依靠楼宇、机器人两块ToB业务形成缓冲;海尔则依靠海外多区域市场分散风险,但也需要面对汇率波动带来的新变量。
三大巨头业绩下滑 利润去了哪里?
尽管受大环境影响业绩下滑已是不争的事实,但业界最关心的是,哪家企业更抗跌?三家巨头背后的底层逻辑是什么?
先分析格力。从这份报表来看,最值得关注的不是扣非利润下降43.31%,而是为何营收仅下跌8%,利润却出现如此大幅下滑?
拆开财报来看,Q3单季毛利率22.69%,上年同期28.31%,同比减少5.62个百分点、环比减少7.42个百分点。前三季毛利率27.03%,同比减少1.41个百分点。
造成这一变化有两点原因:一是原料成本上涨,期内铜价同比涨幅超40%,但格力坚持“卷品质不卷价格”,产品售价相对稳定。Q3空调内销推总均价同比下降7%,行业普遍降价的背景下格力并未跟随,毛利空间因此被挤压。其次,格力子品牌晶弘空调销售占比提升,拉低了整体均价与毛利率。
另外,今年前三季格力利息收入34.7亿元,较去年减少近11亿元;其他收益从10亿元左右降至5亿元左右,所得税费用不降反升。这些非空调销售带来的“额外收入”缩水,让利润少了一层缓冲垫。
最关键的变化是,格力取消淡季压货模式,合同负债近乎腰斩。具体来看,2026年三季度,格力取消沿用多年的淡季开盘打款压货政策。“开盘”是空调行业长期沿用的渠道模式:新冷年开启时,通过销售政策吸引经销商淡季打款、提前进货。政策调整后,期末合同负债从上年同期137.11亿元骤降至77.91亿元,同比降幅43.2%,较Q2末再减少近7亿元。券商测算口径显示,该数值较去年Q3末减少59亿元。
银河证券研报显示,Q3格力家用空调内销出货量同比‑13.8%,降幅显著小于行业整体的‑27.9%,出货量份额从Q1的22.6%提升至Q3的32%。
业内人士认为,格力这份财报不能简单解读为“业绩崩盘”,而是企业以短期利润与现金流为代价,换取市场份额企稳、渠道库存出清以及中高端定价权的维持。这是一次主动做出的选择,代价清晰可见,但收益将延后兑现。
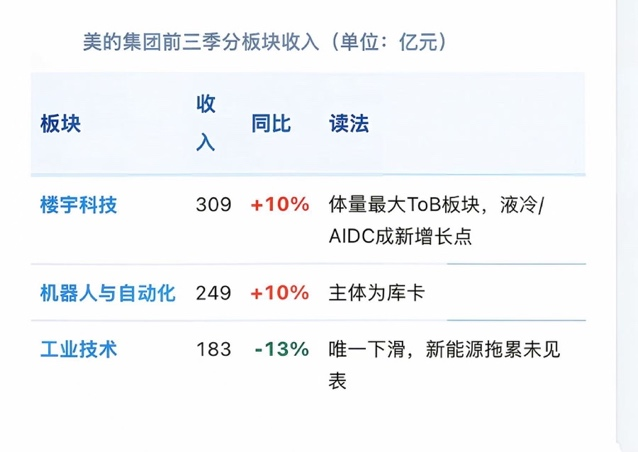
接下来分析美的的收入曲线:前三季度营收3673.6亿元,同比增长1.2%;归母净利润413.9亿元,同比增长9.3%;扣非净利润下降22.5%。和格力高度聚焦家电业务不同,美的拥有两块ToB业务作为业绩缓冲:楼宇科技、机器人与自动化,两块ToB业务合计收入558亿元,工业技术板块收入183亿元。
但是值得关注的是,并购资产带来的消化成本已经显性化。报告期末商誉311.47亿元,较年初减少约31亿元;前三季资产减值损失18.82亿元,同比大增235.24%,公司披露主要来自商誉减值损失增加。
此外,工业技术板块收入同比下降13%。美的公告拟以自有资金向控股子公司科陆电子提供20亿元永续债权融资,用于偿债及补充流动资金,同时将控股子公司担保额度合计上调296.20亿元。科陆电子2025年归母净利润亏损1.56亿元,2023‑2025连续三年亏损,这笔资金更多属于“续命”而非业务扩张。
业界更为关注的是,美的液冷业务进入英伟达生态链。在2026 OCP全球峰会上,英伟达公布面向下一代Vera Rubin平台的NVIDIA MGX AI Factory生态及合作伙伴名单,美的位列其中。此外,第三季度美的海外自有品牌(OBM)营收同比增长超20%,全球化布局持续对冲国内内需疲软。
海尔的业绩下滑,一半来自周期因素,一半来自战略投入。财报显示,公司第三季度汇兑损益波动带来的损失同比增加4.98亿元;同时,推进全球供应链重塑与海外区域平台整合产生约5亿元一次性支出,两项合计吞噬近10亿元利润。
若剔除上述因素,海尔实际业绩仍实现增长。海尔是三家企业中全球化程度最高的,海外收入占比已经过半,南亚、东南亚、巴基斯坦等新兴市场保持较快增长。当下的利润让渡,更像是为布局更大的全球业务棋局支付的成本。
海尔本月向投资者作出判断:国内家电市场进入存量提质阶段,行业集中度有望提升;北美空气与水相关品类仍存增长机会;欧洲热泵、空调等低碳节能产品具备结构性机会;南亚等新兴市场具备发展潜力;全球暖通需求增长、数据中心温控等新赛道打开成长空间。今年8月,海尔已与联想签约,在算力基础设施和液冷领域开展合作。
寻找第二曲线 谁能在新一轮行业周期中站稳?
把三家公司放在同一框架对比可以看到,本轮周期的竞争焦点,已经从“谁卖得多”转向“谁的业务结构更抗周期”。未来,谁的第二增长曲线更清晰,谁的全球化布局更成熟,谁就能在本轮行业周期中站得更稳。
从三大巨头的发展路径来看,三者方向截然不同。
美的是“结构的胜利”:依靠楼宇科技与机器人业务平滑收入波动,代价是商誉减值、现金流压力,以及工业技术板块尚未止住的亏损。海尔则是“全球化的代价”,其在各个区域市场份额跑赢行业,但海外收入占比越高,汇率就越会放大利润表的波动。格力选择“定价权的坚守”,不盲目降价、不搞渠道压货,换来报表承压,但市场份额从22.6%提升至32%,代价是单季利润近乎腰斩。
在行业量价同步探底的大环境下,真正的胜负手不在于企业在下行周期损失的大小,而在于能否在行业寒冬完成面向未来的布局。美的押注液冷产能,争抢AI算力生态席位;海尔重点锻造全球本地化交付能力,对冲国内市场压力;格力则回归渠道本质,借盾安切入温控赛道。后续增长的快慢,并不取决于短期财报表现,而要看各家前期布局能否转化为实实在在的竞争力。
业内专家认为,家电行业靠补贴、靠铺货、靠降价换规模的时代已经落幕。未来的增长不在于传统家电的零售规模比拼,而在于算力温控、全球化、ToB产业业务构筑的新壁垒。消费家电只是基本盘,新赛道的技术卡位、生态布局,将决定白电巨头下一周期的成长高度。
10.8.161.157, 216.73.217.74