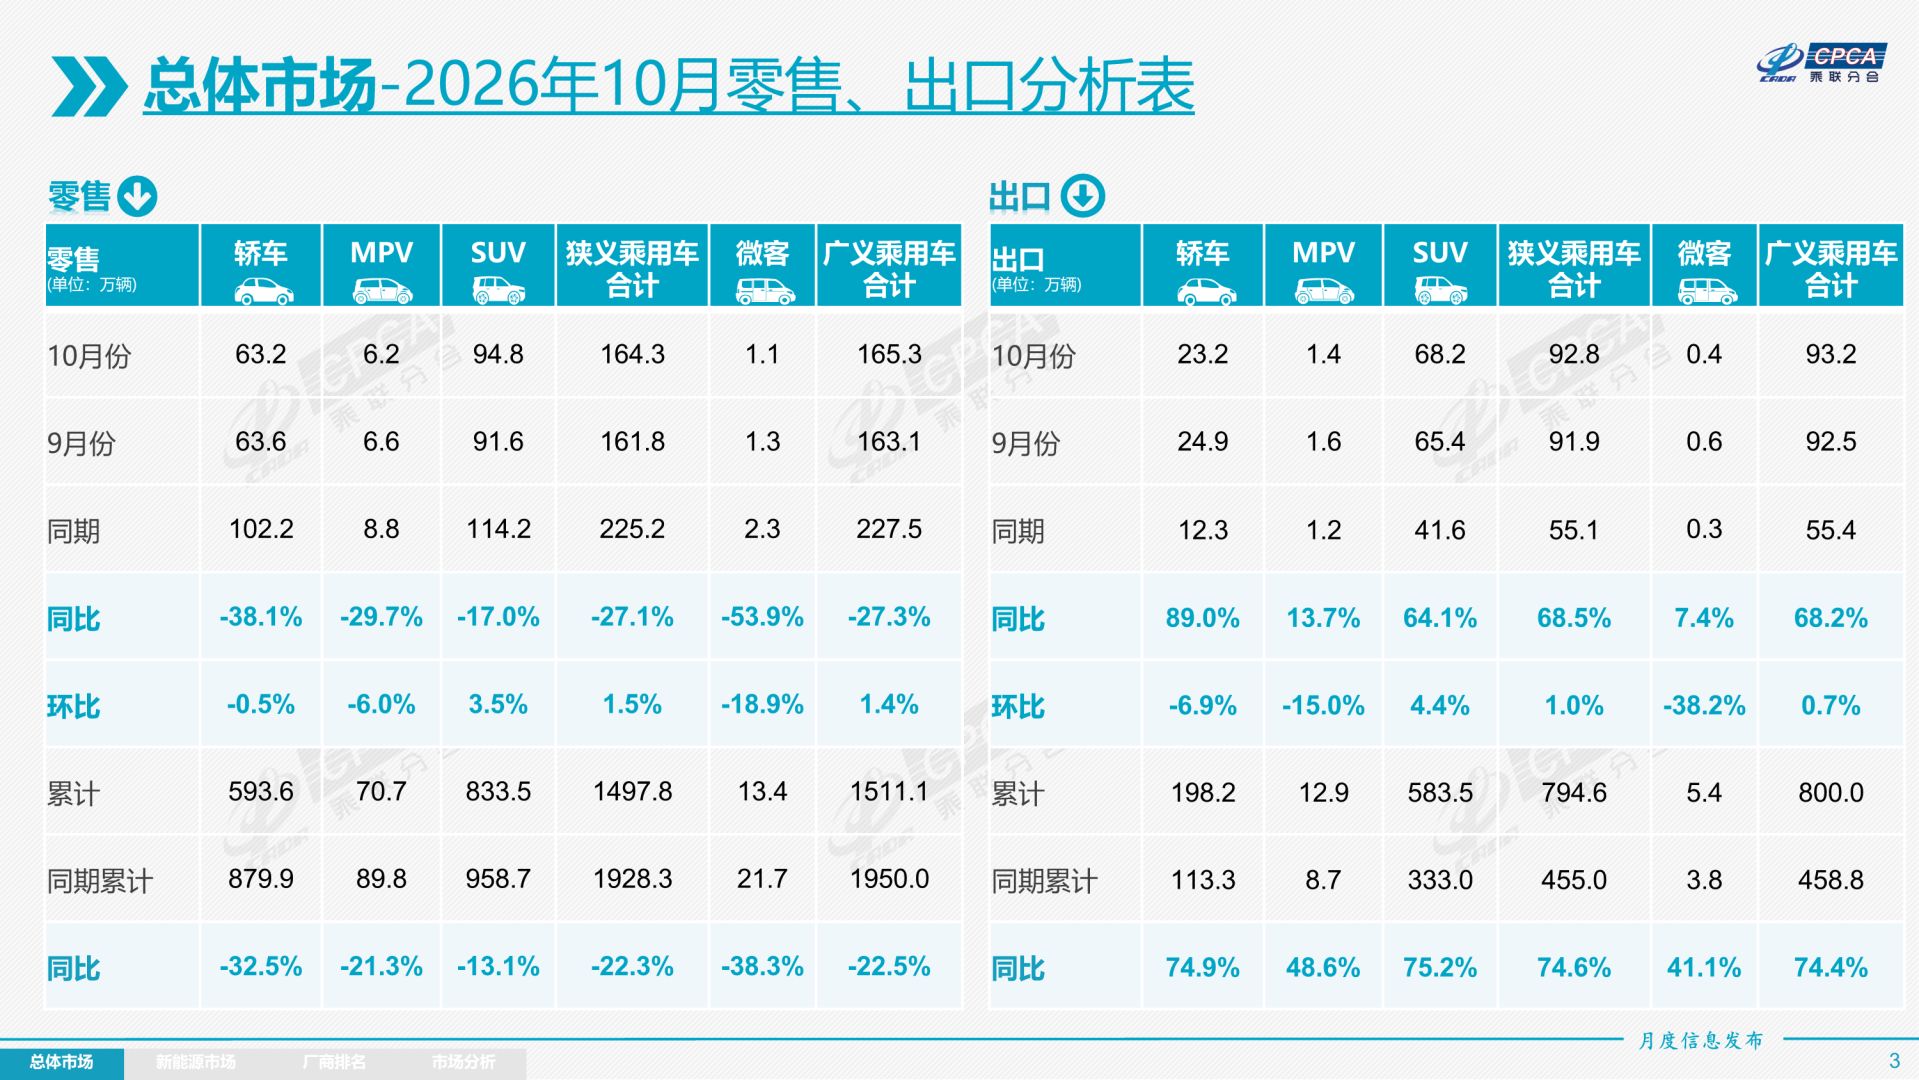
11月9日,乘联分会披露的最新数据显示,10月,我国广义乘用车零售销量约165.3万辆,环比增长1.4%,同比下降27.3%;狭义乘用车零售销量约164.3万辆,环比增长1.5%,同比下降27.1%。其中,10月新能源乘用车零售渗透率攀升至67.5%,批发渗透率达到67.3%,均创下历史新高。
 图片来源:乘联分会
“传统的‘金九银十’已经基本消失,未来这或将成为常态。”中国汽车流通协会乘联分会负责人崔东树向《每日经济新闻》记者表示,国内汽车普及速度大幅放缓,车市格局已经发生转变,由过去A级燃油车主导市场的时代,逐步切换为以新能源车换购为主的市场结构。
崔东树分析认为,秋冬季新车消费走弱有两方面原因:一是年轻购车群体规模收缩;二是燃油车传统销售模式逐步弱化,电动化销售模式占据主流。10月,市场中A0级电动车迎来爆发式增长,反映出在当前市场环境下,购车增量主要来自增购用户,而非入门级首购消费者,这也带来车市深刻的结构性变化。
出口依旧是10月车市最大亮点。当月,国内狭义乘用车出口92.8万辆,同比增长68.5%,环比小幅上升1.0%。分车型来看,轿车出口23.2万辆,同比增幅达到89%;SUV出口68.2万辆,同比增长64.1%;MPV出口1.4万辆,同比增长13.7%。1至10月,狭义乘用车累计出口794.6万辆,同比增长74.6%。
“当前车市内外反差较大,出口端展现出中国汽车产品竞争力的强势提升。国内外车型增长结构差异显著:国内市场轿车降幅高于SUV,但出口市场轿车增速明显高于SUV,折射出国内外需求体系完全不同。国内新能源汽车市场走向大型化、高端化,而海外整体消费购买力偏弱,市场更偏好以小型轿车为主的产品,这也造就了出口与国内市场截然不同的格局。”崔东树表示。
在车市大盘承压、零售同比下滑的背景下,10月乘用车出口的强劲表现成为支撑车企销量的关键变量,且出口结构呈现明显的“中低价主流车型”特征,直接推动主流自主品牌在行业分化中韧性凸显。
具体来看,10月乘用车出口(含整车与CKD)达92.8万辆,同比增长68.5%,出口占厂商销量的比例高达35%,去年同期这一比例仅为19%。其中,新能源乘用车出口58.2万辆,同比大增144.7%,A00+A0级纯电动车占纯电车出口的56%。出口车型以中低价主流车型为主,比亚迪、奇瑞、吉利这类主打性价比和规模化优势的自主品牌,在出口拉动下销量韧性更强,依赖高端或纯燃油车型的车企则承受更大压力。
崔东树认为,这印证了当前车市的核心逻辑:在“国内存量博弈、海外增量突围”的格局下,出口的结构性红利正在重塑自主品牌的竞争位次。
细分来看,新能源出口占比已突破60%。10月新能源乘用车出口58.2万辆,同比增长144.7%,环比增长3.9%,占乘用车出口总量的62.8%,较去年同期提升20个百分点。其中,纯电动车占新能源出口的61.7%;A00+A0级纯电动车占纯电动车出口的56.4%;狭义插混车型占新能源出口的33.7%;增程产品占新能源出口的4.6%。
在崔东树看来,尽管面临外部市场干扰,自主插混车型在发展中国家出口量仍迅猛增长,竞争优势突出。海外产能布局层面,部分自主品牌CKD出口占比较高,国际化落地成效显著。例如,长城汽车CKD出口占比为31.1%,上汽通用五菱CKD出口占比为41.9%,零跑汽车CKD出口占比为8%,上汽乘用车CKD出口占比为27.6%。
“今年国内汽车出口攀升至千万辆级别,后续出口增速会有所放缓,预计明年出口增速仅有10%左右。”崔东树向记者表示,自主品牌乘用车对俄罗斯市场出口将进入平稳增长阶段,对欧盟出口则面临不小压力。明年出口增量主要看中东市场的恢复性增长,但这一市场仍存在不确定性。整体来看,汽车出口将从今年的超高速增长,回落至中低速增长区间,国内零售端同样增长有限。
“中国汽车出口的核心机会,在于推进海外本土化发展,丰田等车企过往的全球化路径已经印证了这一模式的价值。”崔东树表示,未来汽车出口遭遇的国际壁垒会持续增多,不仅中国车企,日本企业在欧洲同样面临严苛限制,包括关税上调、出口总量管控、市场份额约束等各类政策。
在崔东树看来,出口遭遇贸易政策壁垒并非特例,而是国际贸易增长阶段常见的约束现象。想要破局,就必须加速海外本地化产能建设。核心技术保留在国内,制造体系向海外布局,推动中国汽车标准出海。同时输出产业体系与消费理念,把新能源车打造为全新移动空间的产品概念推向全球,以此实现可持续发展。
10.9.207.66, 216.73.217.1