美国电池制造业正在消化上一轮扩张形成的产线,调整后续建厂计划。同时在电动车和储能市场的增势差异中,重新选择电池产品和技术路线。
过去几年,美国车企的电动化计划、联邦税收抵免和各州招商优惠,共同推动了一轮电池工厂投资潮。这些项目从密歇根、俄亥俄等中西部传统汽车工业腹地,延伸至肯塔基、田纳西、佐治亚和南北卡罗来纳等南部制造基地,形成了美国的“电池带”。
2022年8月,拜登政府推动的《通胀削减法案》(IRA)落地,通过购车税收抵免和本土制造激励,支持电动车消费与电动汽车和电池产能建设。2025年特朗普政府上台后,清洁能源相关的政策急速转向,购车税收抵免提前终止,电动车销量应声回落。车企压减纯电车型产线,电池企业也随之调整投资计划。
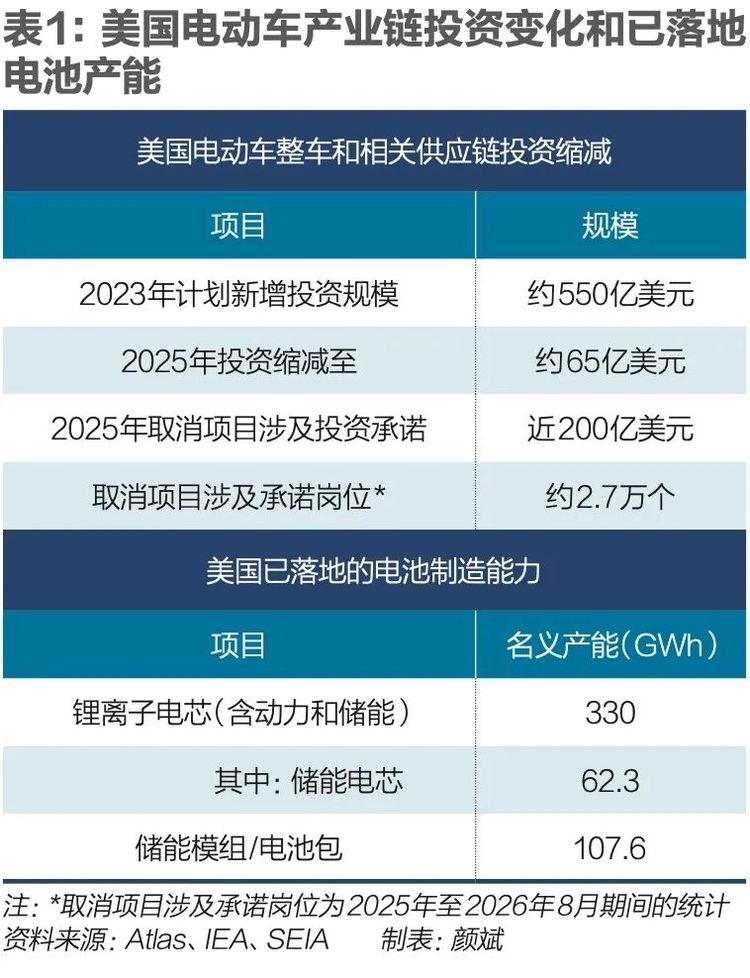
根据美国智库Atlas统计,全美新增电动车整车及供应链投资总额,从2023年约550亿美元的高峰骤然降至2025年约65亿美元。仅2025年,正式取消的电动车相关项目原定投资承诺近200亿美元。2025年初至2026年8月,取消项目涉及承诺岗位合计约2.7万个。
整体投资收缩之际,已建成的电池工厂还面临产品路线的抉择:电动车需求放缓,储能市场增长可观,吸引企业转产,寻找短期订单以消化闲置产能;下一代电动车对低成本、高能量密度电池的要求,又牵动着后续技术投入。
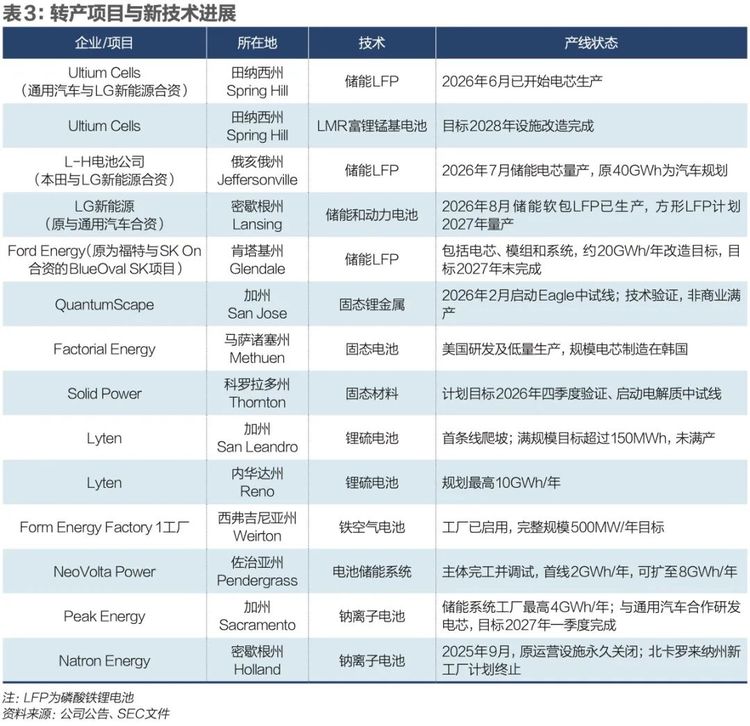
通用汽车与LG新能源合资企业Ultium Cells的调整最为典型。其位于田纳西州斯普林希尔(Spring Hill)的工厂最早是为通用的电动车配套,规划动力电池产能超45GWh(吉瓦时)。2026年6月,才完成耗资7000万美元的改造,改为生产用于储能系统(ESS)的软包磷酸铁锂(LFP)电芯。
三个月后,通用又于9月底宣布,将在该厂增加面向下一代电动车的富锂锰基(LMR)方形电芯生产能力。相关设施改造预计于2026年内启动、2028年完成,并新增约500个岗位。工厂的产品组合覆盖储能和汽车两类用途。
通用称,富锂锰基电池的设计能量密度比磷酸铁锂高33%,制造成本相当,Ultium Cells有望成为全球首家商业量产LMR方形电芯的企业。
这种摇摆映照出当下美国电池制造业的处境:终端电动车需求不及预期,倒逼建成工厂转产储能自救;整车厂为攻克成本瓶颈、维持中长期竞争力,仍要硬着头皮持续投入新技术路线。
政策转向,投资退潮
美国“电池带”的爆发式扩张,由联邦法案、州政府招商与传统车企激进转型共同催生:美国汽车巨头急于重构本土供应链,日韩等亚洲电池企业需贴近北美整车客户配套,中西部与南部州政府则渴望借新能源基地,接续因燃油车流失的制造岗位。
电池建厂潮在2019年至2022年间已经启动。根据公开信息统计,美国52个主要电池项目中,有一半的选址或投资落地是在2022年8月IRA实施之前。
IRA为热潮注入了供需两端的强心针:供给侧,符合条件的本土制造电芯可获先进制造税收抵免,最高35美元/千瓦时,模组制造另享10美元/千瓦时抵免。在需求侧,满足北美组装与关键矿物、电池组件本地化门槛的新能源车,可享最高7500美元联邦购车税收抵免。叠加各州低价土地、基建扩容与用工补贴,汽车和电池企业对未来电动车的出货规模预期被推至顶点。
投资预期在2025年随着特朗普政府的上台而立刻转向。2025年7月,美国国会立法取消企业平均燃油经济性(CAFE)标准的合规罚款。此前,车企增加纯电车型销量,可以提高企业整体的平均燃油经济性,降低销售高油耗皮卡和大型SUV带来的罚款压力。两个月后,联邦税收与支出立法调整,9月30日后购买的车辆,全面终止最高7500美元的联邦税收抵免。
税收抵免到期前的抢购,将2025年三季度美国纯电新车渗透率推至10.6%的高点,随后市场迅速降温。据Cox Automotive数据,2025年四季度至2026年二季度,美国纯电新车渗透率均徘徊在5.7%至5.8%,各季度销量同比分别下滑36%、27%和20.5%。
2026年,美国进一步放宽燃油车监管。2月,环保署撤销机动车温室气体危害认定及相关排放标准;9月,联邦政府下调燃油经济性要求,并明确自2028年起取消车企间CAFE积分交易。这些调整减轻了车企销售燃油车的合规压力,也削弱了其通过增加纯电车型产销来满足监管要求的动力。
另一方面,作为电池厂利润支柱的先进制造税收抵免政策,则加强了对外国投资者及供应链的穿透审查。2026年2月,美国国税局出台指引,将“受关注外国实体”(FEOC)的相关审查延伸至电池企业的外国股东、债务、供应链和技术。企业申请税收抵免,需要核实投资者和供应商资格、追溯材料成本,并证明生产经营及技术合作安排符合“实际控制权”要求,这增加了融资、采购与技术引进的合规成本。
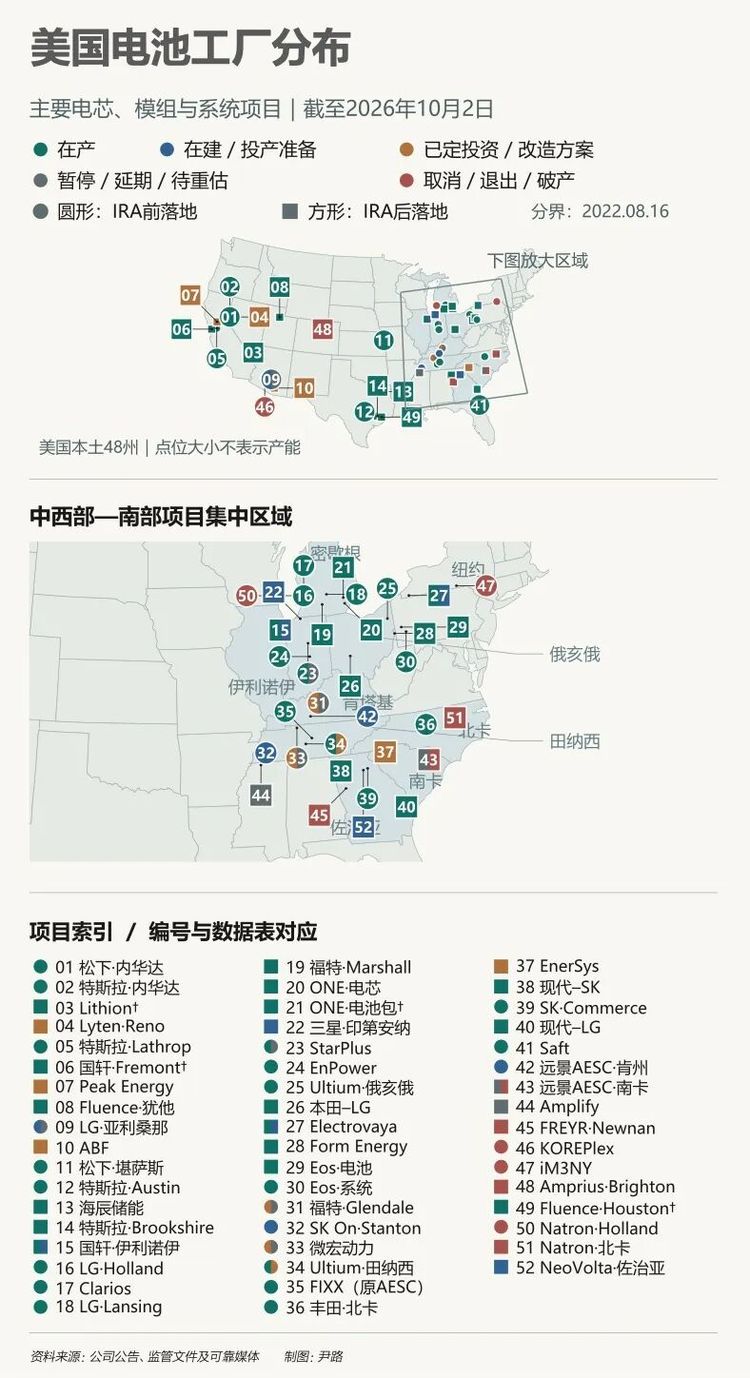
随着需求转冷,车企和电池企业纷纷改变原有的扩产计划。
已建成或接近完工的大型基地,主要通过拆分合资资产、转让股权、降低生产负荷和转产储能调整经营。最典型的是福特与SK On合资的BlueOval SK项目,由福特接手其中的肯塔基园区,将一期动力电池厂改向储能、产能规模减半,二期厂房另寻用途;田纳西工厂由SK On独立持有运营,并延后投产。
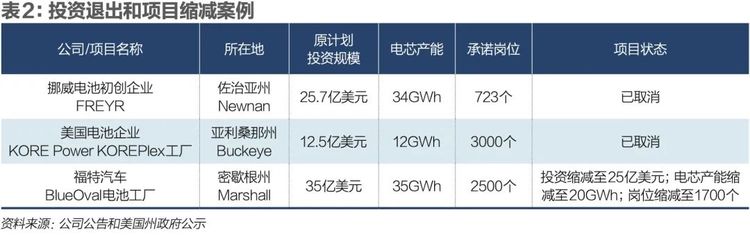
已经启动土建或完成厂房建设的项目,则更多选择压缩投资、产能和岗位规模,推迟设备安装与投产,以减少后续资金支出。例如,福特在密歇根州独资建设的BlueOval磷酸铁锂电池厂,将投资承诺从35亿美元降至25亿美元,规划产能从35GWh降至20GWh,承诺岗位从2500个减至1700个。
处于规划或扩产早期的项目,主要通过取消建设、终止租约或出售场地退出。挪威电池企业FREYR和美国电池企业KORE Power分别取消了原规划34GWh和12GWh的电芯项目;硅负极电池企业Amprius终止新基地扩产,保留现有研发与小规模制造设施;美国电池企业iM3NY宣布破产后出售资产;主攻钠离子电池的Natron Energy因资金链断裂关闭现有设施,并终止新厂计划。
上一轮热潮中规划的数百吉瓦时新增产能,绝大多数本就脱离真实整车订单支撑。取消尚在纸面上的扩产承诺,是对非理性泡沫的纠偏与止损。
从产能供需尺度看,据国际能源署(IEA)《全球电动车展望2026》统计,截至2025年末,美国已建成锂离子电池名义制造产能已达约330GWh(含动力与储能)。若按全美年销约100万辆纯电动车、单车带电量70千瓦时左右估算,本土整车端每年的动力电芯需求不足80GWh,仅占名义产能的四分之一左右。
车企重估电动车
福特于2025年12月正式宣布电动化战略大调整,将“需求低于预期、高昂的结构性成本以及监管环境变化”列为三大主因,全面削减电动化资本开支,将资源转向燃油车、混动车型及更具价格竞争力的下一代纯电平台。
自2025年二季度以来,通用累计计提与电动车相关的资产减值及重组费用约109亿美元;福特在2025年12月宣布电动化战略收缩时,一次性计提的相关费用超190亿美元。
2026年三季度,通用在美国售出约2.5万辆电动车,同比下降62%。福特约售出6000辆,同比下降80%;曾被寄予厚望的F-150 Lightning纯电皮卡单季仅卖出289辆,目前已宣告停产。
然而,在退潮的趋势之中,美国两大车企掌门人却坚持表态“没有放弃电动车”。
通用CEO(首席执行官)博拉(Mary Barra)2026年在公开场合中坦言,没有联邦补贴,电动化普及会花更长时间,但通用仍会走到那一步,且内部数据显示买过电动车的消费者再购可能性高出八成。她表示,通用依然认为电动车是终局,转型使命未变。
福特CEO法利(Jim Farley)则把继续投入电动车的条件落在具体的成本和竞争力上。他近期在公开场合表示,福特内部拆解测算发现,比亚迪同级车的电池采购成本比福特下一代中型电动皮卡Fathom低约两成。为缩小整车成本差距,福特的对策是重新设计电机、减速器和逆变器,提高电驱效率,以更小的电池包实现相同续航。法利同时承认,按既定规模、成本和时间投产这款车很不容易,大规模量产工程方案尚未最终敲定。
车企首先需要适应补贴退出后的销售规模。据Cox Automotive季度数据推算,2026年前三季度,美国纯电车每季销量维持在20多万辆,市场渗透率约6%,大致回到2022年至2023年的水平。
后续产品开发则更注重售价和成本的优化。上一轮投资中,全尺寸纯电皮卡和大型SUV占据重要位置,部分车型搭载100千瓦时至200千瓦时的高镍电池包,整车成本和售价较高,这类车型受税收抵免政策的影响最大。车企转而重视性价比更高、电池成本更低的产品体系,如福特计划将Fathom的起售价控制在3万美元以下,并采用磷酸铁锂电池;通用则推进磷酸铁锂、富锂锰基等方案,分别服务于入门车型和兼顾成本、续航的大型电动车。
车企也在调整对电芯制造资产的投入比重。通用于2025年将密歇根州兰辛电芯厂的合资股权售予LG新能源,又于2026年8月将印第安纳州新卡莱尔的在建电池厂的股权转给三星SDI;福特接手肯塔基合资园区后,将其转向储能市场。
整车厂通过股权转让与业务剥离,将重资产电芯制造的折旧压力与产能利用率风险转给专业电池商和储能市场,自己退守整车平台与系统集成。
探寻转产路径
尽管新增投资承诺缩水,前几年集中动工的存量项目仍有不少在2025年至2026年间跨越验收节点,转入投产或调试期。IEA数据显示,2025年美国锂电池名义制造产能同比增长约50%,年末名义产能约330GWh。其中包括此轮热潮之前,跨国车企与亚洲电池巨头已在美建成的约60GWh电芯产能。
美国太阳能行业协会(SEIA)2026年9月的供应链追踪显示,全美已运营的储能及兼用型电芯制造产能为62.3GWh/年,而下游储能模组与电池包组装产能达107.6GWh/年。大量工厂落子在资本开支更低、建设周期更短的模组与系统集成环节,核心电芯仍高度依赖外购或进口。
全面转向电池储能市场,是原计划配套电动车的电池产线最主流的“自救”通道。动力电池遇冷之际,美国电网改造与人工智能数据中心扩建正推动本土储能装机高增。SEIA与Benchmark数据显示,2025年美国新增电池储能装机达57.6GWh,2026年上半年新增30.8GWh,其中二季度单季装机达创纪录的20.2GWh,机构普遍预测2026全年新增装机有望接近70GWh。
庞大的储能需求成为闲置动力产线的“接盘侠”。除开篇提及的通用Ultium田纳西工厂于2026年6月转产软包LFP储能电芯外,本田与LG新能源合资的俄亥俄州L-H Battery工厂(原规划40GWh汽车动力电芯)已于2026年7月率先量产LFP储能电芯;LG新能源独资运营的密歇根州兰辛工厂2026年8月投产,同样优先生产软包LFP储能电芯,并将方壳LFP储能电芯量产排上2027年日程;加上2025年5月已启动LFP储能量产的密歇根州霍兰德工厂,LG新能源已在北美密集铺开储能制造网。
其他阵营也在加速切入。三星SDI与Stellantis合资的印第安纳州科科莫一期33GWh工厂在产出汽车电芯的同时,正推进产线转换以供应美国储能市场;远景AESC在2026年5月将田纳西州老厂多数股权售予美国本土企业FIXX Energy,该厂已完成LFP储能电芯转型并累计产出超400万只电芯;松下堪萨斯工厂也在2026年6月披露,拟拨出部分产线在2028年至2029年间专门生产服务于AI数据中心的电池产品。
转产储能的同时,美国电池企业也在探索更多技术路线。通用布局富锂锰基电池,并与Peak Energy合作研发车用钠离子电芯;铁空气、水系锌和锂硫电池项目则在推进制造与产量爬坡。部分企业还将业务重心从乘用车转向国防、铁路和工业储能。
固态电池的重点仍是中试验证与工程放大。QuantumScape于2026年2月在加州圣何塞启用Eagle中试线,用于固态电芯试产与客户送样验证;Solid Power正在科罗拉多州推进硫化物固态电解质连续制造中试线安装,计划2026年四季度启动;Factorial则保留美国研发与小规模生产设施,将规模化电芯制造转向韩国。
这些新技术路线为存量资产提供了差异化突围方向,但受制于兆瓦级的中试规模或漫长的研发周期,短期内远不足以对冲美国本土吉瓦级的产能过剩,甚至部分新技术的发展还会进一步加剧当前产能的淘汰风险。
工程能力瓶颈
电池工厂转产储能,需追加设备改造、产品认证和工程人员投入。从改造到稳定生产,美国电池工厂面前的工程与合规障碍依然严峻。
第一重挑战是高昂的改造成本与严苛认证周期。前述转产方案中,通用Ultium田纳西工厂和LG兰辛工厂初期沿用了软包LFP形态,福特肯塔基与LG后续规划选择了方壳LFP,三星SDI部分产线则先以三元材料体系过渡。
一旦涉及正极材料体系(从三元切换至LFP)、电芯物理尺寸或封装形态(从软包切换至方壳)的变更,涂布、辊压、卷绕/叠片、注液乃至化成封装等核心工艺都需要大规模重建。
车规动力电池改为储能电池,还需满足电力公用事业的准入要求。进入美国电网与工商业储能市场,电池产品必须重新通过储能电池安全标准(UL 1973)、储能系统安全标准(UL 9540)以及严苛的热失控蔓延破坏性测试(UL 9540A)等标准验证。
此外,大型公用事业与电网客户通常要求10年至15年以上的循环容量保持率承诺及长期可融资性担保。转产储能虽能盘活闲置厂房,但需要应对改造成本、漫长的认证周期以及与中国成熟LFP储能供应链的成本差距。
第二重挑战是高良率量产的工程能力,以及由此引发的跨国人力摩擦。电芯制造是一套对环境温湿度、洁净度与工艺窗口极其敏感的连续物理化学过程,涵盖设备安装、单机调试、整线联动、浆料与材料参数匹配、工程试产直至大规模量产爬坡。
电池生产是典型的系统工艺放大工程,前道工序的微小瑕疵会在后道工序中层层累积放大。排查故障、提升综合良率高度依赖一线工程师对前后道工序关系的经验。
由于美国本土长期缺乏锂电制造工艺工程师与熟练技工,新建工厂在设备安装与调试爬坡期,需从韩国、日本和中国派遣海外工程技术团队支持。然而,紧迫的工期需求与美国不断收紧的移民执法环境,正在产生剧烈摩擦。
2025年9月,佐治亚州现代汽车与LG新能源的合资电池工厂突发联邦移民执法事件,现场约475人被控制,其中包括300多名负责核心设备安装、产线调试与本地员工培训的韩国技术人员。这一事件导致该厂设备安装全面中断,直至同年11月部分技术人员返岗后才勉强恢复;2026年9月,300多名涉事韩国人员正式向美国联邦机构递交行政索赔,启动联邦侵权诉讼程序。
从法规层面看,美国《外交事务手册》明确允许符合特定采购合同、具备专业技术资质且薪酬来源于境外的设备安装调试人员申请B-1商务签证赴美作业,并在2025年12月专门增设了专业培训人员条款。
但在实际操作中,B-1等专项签证审批周期漫长,而电池产线调试与排障往往具有突发性与紧迫性;部分设备商与分包商在工期与成本压力下走“捷径”入境从事现场作业,易触发移民执法风险。如何在严苛合规、漫长排期与产线救急之间找到平衡,仍是困扰在美跨国电池厂的难题。
因此,美国“电池带”的持续运转,需要补上本地制造能力在人员、生产、供应链和工程技术四个方面的断层。工厂首先要招募并培训熟悉设备操作和日常维护的本土员工,通过持续调试和生产,稳定产出合格电芯。正负极材料、隔膜、电解液及核心产线备件的供应,也需在北美逐步建立价格合理、交付及时的配套网络。更需要时间积累的是本土工程团队的经验,包括排查复杂工艺故障和产品换线改造,将产线综合良率持续维持在盈亏平衡线之上,逐步减少对海外专家驻场指导的依赖。
10.10.39.22, 216.73.216.69