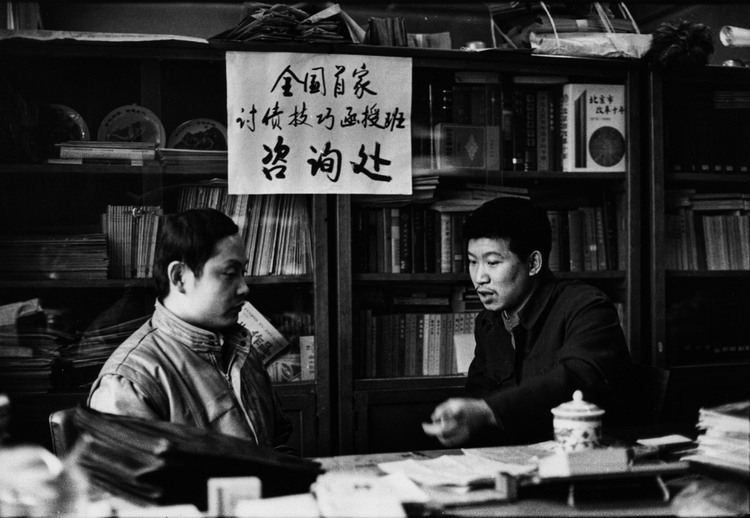
37年前的易货贸易会,让企业现金短缺的困境变得具体。上世纪90年代的“三角债”清理,以及今天对企业回款问题的治理,面对的有一共同要求:已经交付的货物、工程和服务,应当按照合理约定转化为供应商可以使用的资金。付款责任得到履行,企业才不必通过拖欠别人来维持自己,经济运行中的债务链才有可能逐步解开。
30多年后,企业回款问题再次受到广泛关注。国家统计局2026年9月28日公布,8月末,规模以上工业企业应收账款达到29.48万亿元,同比增长9%;同期营业收入增长6.6%,应收账款平均回收期为72.2天,同比增加0.9天。应收账款增长快于收入,回款速度有所放慢,资金占用重新成为一个必须正视的问题。
216.73.217.34