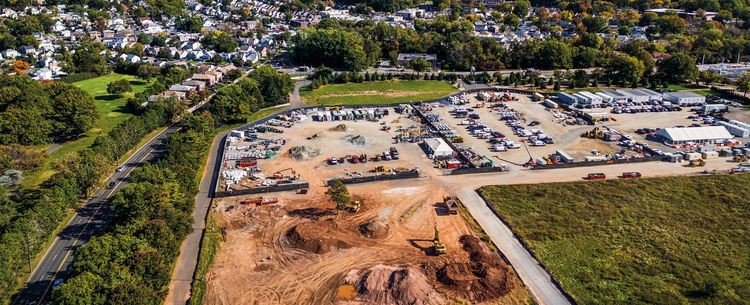
2026年10月21日,美国新泽西州凯尼尔沃思一处居民区附近,CoreWeave人工智能数据中心正在建设中。图/视觉中国
近期美股出现明显调整,AI(人工智能)相关科技股跌幅尤为显著。当地时间10月14日,纳斯达克综合指数下跌1.88%;10月16日再度下跌2.15%,全周累计下跌4.48%,较10月初创下的历史高点回落约5%。半导体板块跌势更重,费城半导体指数(SOX)连续八个交易日下跌,创下2008年以来最长的连跌纪录,累计跌幅约15%。这也是该指数自6月以来第四次出现10%以上的回调,频率为2002年以来所罕见。
这轮下跌只是短期情绪波动,还是意味着AI泡沫正在破裂?
笔者认为,通胀超预期是本轮调整的导火索,AI信用风险的重新定价是深层原因,而资本回报率的考验和监管政治压力,则是将会在中期持续发酵的变量。
通胀超预期是本轮调整的导火索
10月14日公布的美国9月居民消费价格指数(CPI)同比上涨3.7%,高于8月的3.4%,也高于市场预期的3.6%;核心CPI环比上涨0.33%,明显高于约0.2%的市场预期。此前,美联储已在9月加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%,这是2023年以来的首次加息。通胀数据公布后,市场对10月再次加息的押注迅速升温,联邦基金期货隐含的10月加息概率由约两成升至四成以上。
估值高、周期长的科技成长股对利率最为敏感,首当其冲遭遇抛售。10年期美债收益率10月14日盘中一度冲高至约5.33%,随后避险资金涌入国债,收益率当日回落至5.19%,15日进一步降至5.10%,两日累计降幅为2026年以来最大。值得注意的是,利率冲击迅速消退,科技股跌势仍在延续。这说明通胀只是导火索,市场的担忧另有更深层的来源。
AI信用风险重新定价是深层原因
CoreWeave是观察本轮AI投资风险最具代表性的企业。与亚马逊、微软等拥有成熟主业的科技巨头不同,CoreWeave成立于2017年,2025年3月在纳斯达克上市,是一家专营AI算力的“新型云”公司,没有其他业务的现金流可以支撑扩张。其业务模式是从市场融资,大量购买英伟达图形处理器(GPU)、建设数据中心,再将算力出租给AI企业,依靠长期合同收入收回投资。
CoreWeave业务增长很快,但财务结构高度依赖外部融资。2026年二季度,公司营业收入25.75亿美元,截至6月底的收入积压(未履约合同)约1040亿美元;但当季净亏损6.26亿美元,仅净利息支出就高达6.4亿美元,接近营收的四分之一。上半年经营活动现金净流入36.63亿美元,购置固定资产支出则高达141.17亿美元,经营现金流只能覆盖约四分之一的资本开支。截至6月底,公司债务约350亿美元,较2025年底的约210亿美元大幅增加。
债券市场率先发出警报。CoreWeave于6月按面值发行、票息9.625%的2032年到期高级票据,10月初二级市场收益率约为13.4%,10月14日升至约15.1%。信用违约互换(CDS)市场的定价更为极端:CoreWeave五年期CDS利差升破1000个基点,创历史新高。风险信号也并不局限于CoreWeave。同样大举举债建设AI数据中心的甲骨文,五年期CDS利差一度单日扩大26个基点至约288个基点的纪录水平,10月19日进一步升至约320个基点;软银的五年期CDS利差10月20日升至432个基点,为2022年11月以来最高。
信用风险的重新定价,与2026年以来AI相关债务的快速扩张密切相关。据路透社估计,截至10月中旬,仅Alphabet、亚马逊、Meta和甲骨文四家公司的发债规模合计就超过2200亿美元,是2025年全年的2倍多。其中相当大比例的债务期限在15年以上,Meta和甲骨文发行债券的最长期限达到40年,亚马逊高达50年;Alphabet更是发行了10亿英镑(约合13.4亿美元)的百年期债券,成为继1997年摩托罗拉之后首家发行百年期债券的科技公司。规模庞大、期限超长的债务供给,使投资者开始要求更高的风险补偿。
债券市场的压力迅速传导至股市。10月14日,CoreWeave股价收盘下跌15.5%;15日,韩国SK海力士和三星电子股价分别下跌11%和9%,调整沿着全球供应链蔓延。一旦债券市场的重新定价演变为实际的融资收缩,市场调整就可能传导为真实的投资收缩。正如国际货币基金组织(IMF)10月13日发布的《全球金融稳定报告》中警示的,若AI投资和盈利弱于预期或不可持续,很可能引发AI相关股票和信用的回调,进而全球金融条件的迅速收紧。
AI投资面临资本回报率考验
从更长期看,过去几年市场对AI的乐观预期建立在一条逻辑链上:AI应用快速发展,带动算力需求,推动数据中心和GPU投资,最终形成科技企业营收、盈利和股价的持续增长。
这条链条的前半段已得到验证,算力需求快速增长,大型科技公司在数据中心和GPU上的资本开支规模空前,据标普全球市场财智(S&P Global Market Intelligence)估计,仅亚马逊、Alphabet、微软、Meta和甲骨文五家公司过去五年就累计投入约1.1万亿美元。但后半段,即巨额投资能否转化为相应的营收和利润,仍存在很大不确定性,主要体现在三个方面。
一是头部AI企业的增长正从“超常”回归“高速”。据媒体报道,当地时间10月14日,Anthropic在旧金山举行闭门投资者活动,披露三季度营收约168亿美元,环比增长约45%,并连续第二个季度实现经调整盈利。成绩依然亮眼,但与二季度营收环比增长超过1倍相比,增速已明显放缓。另一家头部企业OpenAI在10月初披露,其年化收入接近500亿美元,明显低于此前市场流传的约700亿美元。尽管两家头部企业的营收增长仍属于“高速”,仍引发AI概念股集体下跌。在头部企业筹备上市之际,市场对AI企业的定价逻辑正从“为增长想象付费”转向“为增长的可持续性付费”。
二是需求端开始计较成本。企业使用AI正从“用得越多越好”转向“按回报率使用”。Uber今年4月就用完了全年的AI编程预算,随后为员工使用每种AI编程工具设定每月1500美元的上限;Meta向员工警示内部AI成本“指数级增长”,首席技术官博斯沃思直言“Token用量本身不是衡量影响力的指标”;亚马逊则撤销了内部的Token用量排行榜。埃森哲研究院对750名大型企业高管的调查显示,三分之一的企业在年底前就耗尽了全年Token预算,只有约五分之一的Token支出能对应到可量化的财务收益。尽管企业的AI总预算仍在增加,但如果Token消耗增速因此放缓,算力租赁商赖以收回投资的收入预期就可能下修。
三是算力资产折旧快、回本周期长。巨额资本开支发生在当下,现金回报却需要多年才能兑现,而GPU技术迭代快、经济寿命短,进一步压缩了回本窗口。而且,AI创造的社会经济价值,并不等于AI企业能获得的商业收入,更不等于投资者最终获得的利润,相当一部分收益会流向使用AI的企业和消费者。因此,即使AI的长期前景非常好,短期投资仍然可能过度。
监管压力上升,中期选举或成放大器
AI企业面临的监管压力正在快速上升,焦点也从模型安全延伸到数据中心。据纽约大学的统计,截至7月初,2026年已有29个州通过了109项AI相关法律和28项数据中心相关法律;无论共和党还是民主党主导的州,都在2026年首次通过了限制数据中心的法律,内容涵盖电价保护、用水监管、取消税收优惠乃至暂停建设。纽约州7月宣布,对新建超大型数据中心暂停审批一年。迫于压力,亚马逊等七家主要的大型科技公司已承诺自行承担数据中心所需的电力和电网成本。民意同样在转向,盖洛普调查显示,七成美国人反对在自家附近建设数据中心。其中,民主党人有75%反对,共和党人中的反对比例也达到63%,显示出这是跨党派的担忧。
11月3日的中期选举可能进一步放大这种压力。一是数据中心直接“上选票”。2026年全美至少有39项地方数据中心公投,其中35项与中期选举同日表决,仅俄亥俄州就有21项。二是AI成为竞选议题。已有30多名国会候选人(以民主党人为主)签署“AI公约”,承诺审查数据中心税收优惠和项目协议。中期选举后,州和地方政府可能进一步收紧审批、削减补贴、要求企业分担电网成本,直接抬高新增项目的成本,并与融资成本上升相互叠加。当然,联邦政府总体支持AI发展,并以行政令向立法过严的州施压,监管收紧更多可能表现为成本上升和审批放缓,而不是全面叫停。
局部泡沫出清而非全面崩盘
综合来看,AI产业正同时面临三重压力:利率维持高位甚至继续上调的宏观金融压力,资本开支持续扩大而利润兑现仍待验证的投资回报压力,以及数据中心建设面临的政治监管压力。三者叠加,可能推动AI产业从全面扩张转向更严格的资本回报率筛选。
但目前还不能认定AI泡沫即将全面崩盘。一方面,AI需求依然真实存在。台积电2026年三季度净利润同比增长68.7%,头部模型企业的营收仍在高速增长并开始盈利。另一方面,主要科技巨头拥有强大的既有业务和经营现金流,与高度依赖债务融资的CoreWeave有本质不同。标普全球的研究也指出,本轮AI建设虽投资强度很高,但尚未普遍形成2000年互联网泡沫时期那样脆弱的融资结构。需区别对待的是甲骨文这类举债扩张的企业,其信用风险已明显上升。
因此,未来6个-12个月,最可能出现的情形是:高杠杆AI基础设施企业继续承压,部分投资项目推迟或退出;芯片等上游企业面临估值调整和盈利预期下修;现金流稳定的大型科技公司相对稳健。AI相关科技股内部将明显分化,纳斯达克指数和半导体板块可能继续跑输标普500指数和道琼斯指数,但美股整体未必进入熊市。
真正需要警惕的是,信用风险扩散至更广泛的AI融资市场,迫使大型科技公司明显削减资本开支。届时,局部泡沫出清就可能演变为整个AI投资周期的逆转。未来最值得关注的两个指标是:AI相关企业的信用利差是否普遍扩大,以及大型科技公司是否实质性下调资本开支计划。
总的来看,2000年前后的互联网泡沫已经证明,技术革命与资产泡沫可以同时存在。互联网最终深刻改变了世界,但这并没有阻止当年大量企业倒闭、投资者遭受巨额损失,AI也可能如此。AI投资的根本矛盾,不在于技术没有价值,而在于价值兑现的速度可能赶不上资本要求回报的速度。AI或许需要十年以上才能全面重塑生产方式和劳动生产率,但支撑它的资本必须按期付息、计提折旧、兑现回报。技术可以等待,债务却不能。这种时间错配,恰恰可能成为AI泡沫调整的根源。
(作者为中国社会科学院美国研究所博士)
216.73.216.191